一、日均进账超1.2亿元:一份"爆发式"成绩单
最新披露的2026年第三季度报告显示,深圳市德明利技术股份有限公司(001309.SZ,下称"德明利")前三季度实现营业收入285.55亿元,同比增长328.81%;归属于上市公司股东的净利润87.46亿元,同比增长32399.91%。而上年同期,该公司尚亏损2707.65万元。
从盈利成色看,前三季度扣除非经常性损益后的净利润为86.92亿元,与账面净利润几乎重合,盈利含金量高;基本每股收益27.77元。加权平均净资产收益率高达112.09%,较上年同期增加113.19个百分点。
第三季度单季的表现尤为突出:实现营业收入116.45亿元,同比增长356.64%;归母净利润27.29亿元,同比增长2902.75%;扣非净利润27.26亿元,同比增长3692.08%。按92天折算,第三季度日均进账超过1.2亿元——"日均进账一个'小目标'"名副其实。这一单季利润已接近公司2025年全年归母净利润的4倍,前三季度285.55亿元的收入,则相当于2025年全年营收(107.89亿元)的2.6倍。
值得一提的是,此前10月16日晚间披露的业绩预告预计前三季度净利润为86.50亿至89.50亿元,正式财报87.46亿元的成绩落在区间中上沿,预告顺利兑现。
规模扩张同样体现在资产负债表上:截至9月末,公司总资产402.24亿元,较年初增长270.72%;归属于上市公司股东的所有者权益120.27亿元,较年初增长267.87%。
表1:德明利2026年前三季度主要财务指标
| 指标 | 2026年前三季度 | 同比变动 |
|---|---|---|
| 营业收入 | 285.55亿元 | +328.81% |
| 归母净利润 | 87.46亿元 | +32399.91%(上年同期亏损2707.65万元) |
| 扣非归母净利润 | 86.92亿元 | 同比扭亏 |
| 基本每股收益 | 27.77元 | — |
| 加权平均净资产收益率 | 112.09% | +113.19个百分点 |
| 期末总资产 | 402.24亿元 | 较年初+270.72% |
| 期末归母所有者权益 | 120.27亿元 | 较年初+267.87% |
| 经营活动现金流量净额 | -136.91亿元 | 同比下降816.02% |
数据来源:公司2026年第三季度报告及公开报道
二、季度拆分:营收逐季走高,单季利润趋稳
分季度看,德明利2026年的增长路径清晰可辨:一季度营收75.38亿元,同比增长502.08%,归母净利润33.46亿元,同比增长4943.39%;二季度营收93.72亿元,归母净利润26.71亿元;三季度营收116.45亿元,归母净利润27.29亿元。营收连续两个季度保持约24.3%的环比增速,净利润在二季度环比回落20.2%后,三季度环比回升2.2%——利润绝对额维持高位,但单季利润增速已趋于平稳。
表2:德明利2026年分季度业绩拆分
| 项目 | 一季度 | 二季度 | 三季度 | 前三季度 |
|---|---|---|---|---|
| 营业收入(亿元) | 75.38 | 93.72 | 116.45 | 285.55 |
| 营收环比增速 | — | +24.3% | +24.3% | — |
| 归母净利润(亿元) | 33.46 | 26.71 | 27.29 | 87.46 |
| 净利润环比增速 | — | -20.2% | +2.2% | — |
| 归母净利润同比 | +4943.39% | 扭亏为盈 | +2902.75% | +32399.91% |
数据来源:公司定期报告、投资者互动平台披露信息
【图表:德明利2026年分季度营收与归母净利润对比图】
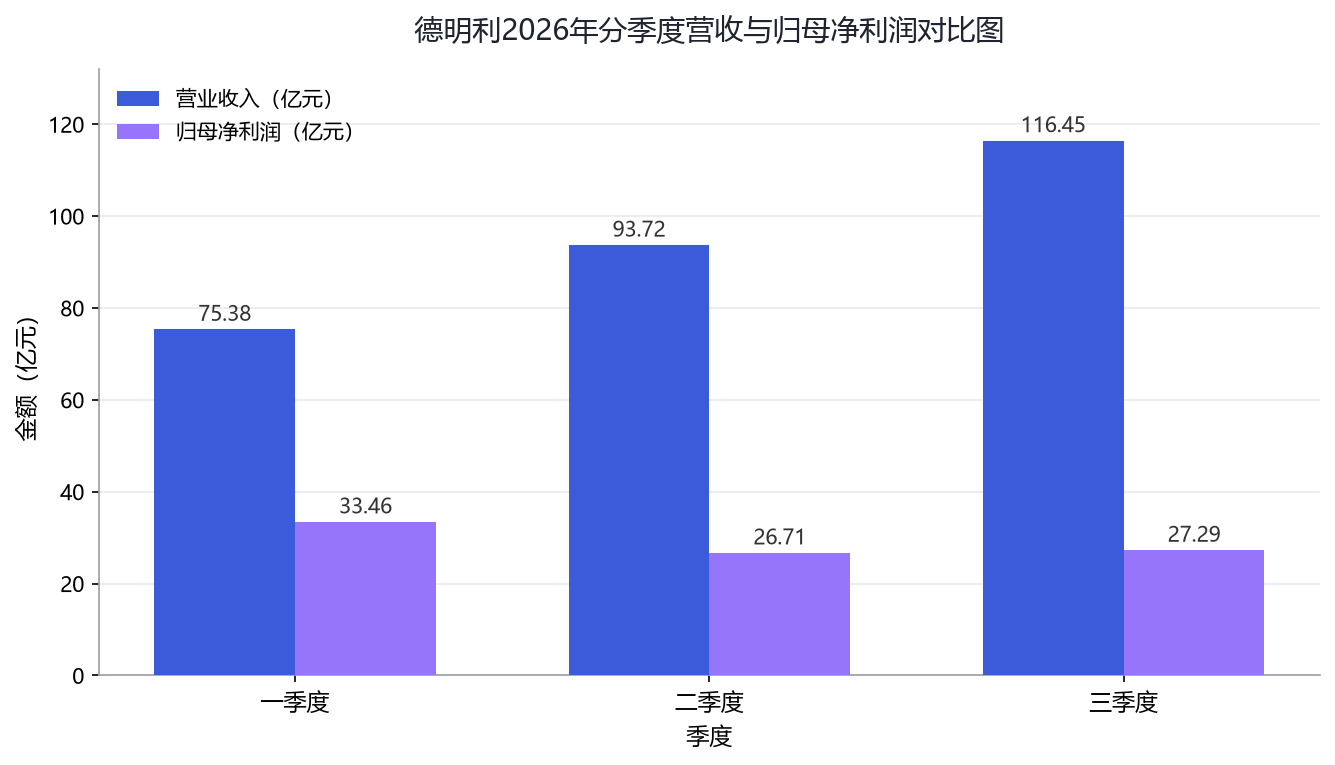
图表解读:营收连续三个季度环比走高(75.38亿元→93.72亿元→116.45亿元),单季环比增速稳定在24%以上;净利润在一季度冲高至33.46亿元后,连续两个季度稳定在26亿至28亿元区间。盈利中枢由"爆发式"转入"高位企稳",营收则继续保持较快扩张节奏。
三、增长引擎:AI算力需求下的企业级存储
对于一家以存储卡、U盘等消费类产品起家的公司而言,这样的增长曲线在A股市场都属罕见。德明利在公告中解释,报告期内存储行业处于景气周期,公司在供应链稳定的同时加码研发、推出自研主控,丰富产品矩阵并优化产品结构,企业级存储业务收入规模及收入占比进一步提升。
增长的核心动力来自AI算力需求。行业层面,大模型训练与推理带动服务器对大容量、高带宽固态硬盘的采购需求,叠加国产化替代进程,企业级存储市场持续升温。前三季度,德明利企业级存储销售收入达82.37亿元,占同期营收的比重接近三成(约28.8%),成为增长最快的产品线。
产品与产能布局同步跟进:公司自研的首颗企业级eSSD双模主控芯片H3361已量产出货,企业级产品进入多家头部互联网及服务器厂商供应链并稳定批量交付,同时延伸至服务器OEM、信创与海外市场;越南生产基地已实现量产交付,2026年5月启用的光明智能制造基地正在产能爬坡。"PCIe SSD存储控制芯片及模组项目"投资总额由4.99亿元上调至7.43亿元,并同步推进CXL互连、PCM新型介质主控等研发。公司在投资者互动平台表示,各项业务在手订单充足。
从收入结构看,2026年上半年公司实现营收169.11亿元,同比增长311.55%;归母净利润60.17亿元,上年同期亏损1.18亿元;综合毛利率从上年同期的5.03%大幅提升至47.12%。其中,固态硬盘收入80.20亿元、占比47.42%,嵌入式存储收入55.92亿元、占比33.07%,内存条收入25.19亿元、占比14.90%,其余移动存储等业务收入合计约7.80亿元、占比约4.61%;嵌入式存储毛利率达62.99%,是盈利弹性的主要来源。
【图表:德明利2026年上半年产品收入结构图】
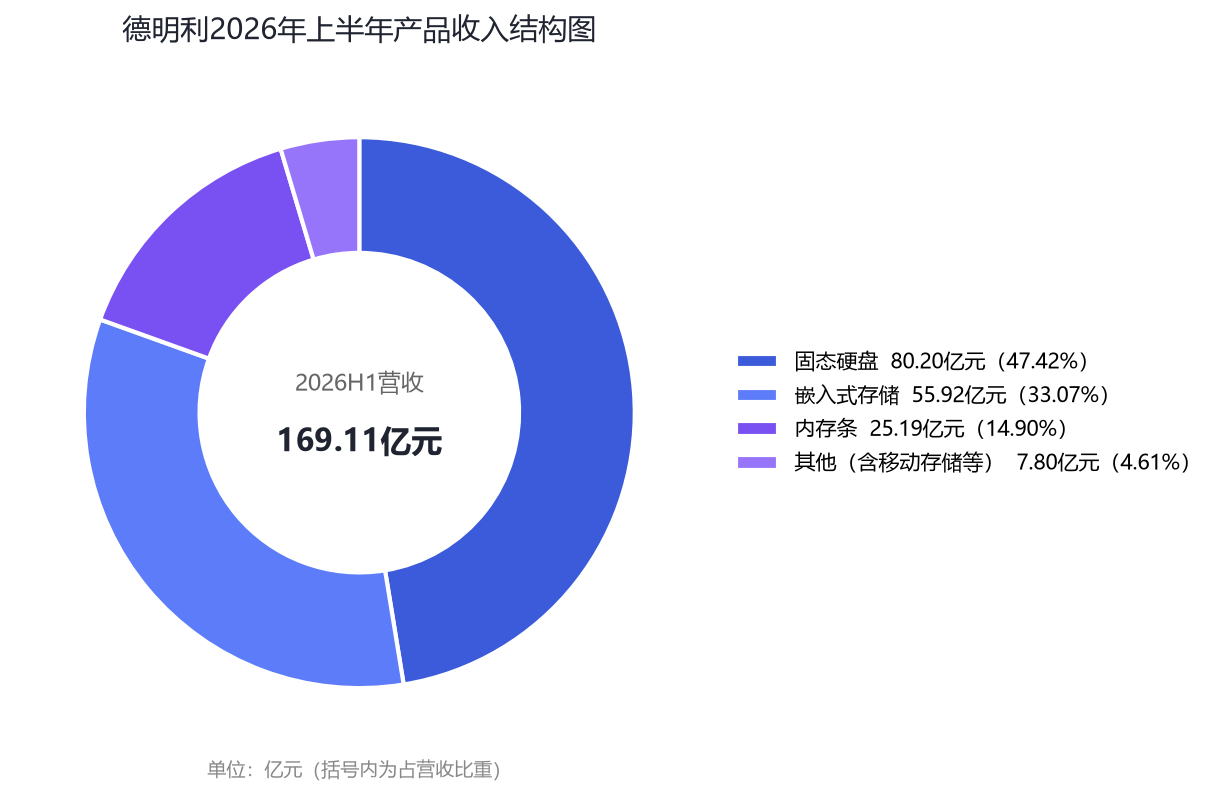
图表解读:上半年收入结构中,固态硬盘与嵌入式存储合计占比超过80%,是绝对主力;嵌入式存储62.99%的毛利率显著高于整体水平,高毛利产品占比提升,是公司综合毛利率从5.03%跃升至47.12%的关键。
四、另一面:289.86亿元存货与-136.91亿元经营现金流
利润爆发的另一面,是资产负债表的快速扩张。截至2026年9月末,德明利存货余额达289.86亿元,较年初的70.58亿元增长310.66%,占总资产的比例超过七成;公司解释称,主要系企业级存储业务规模及在手订单量快速增长,为业务备货所致。
与此同时,前三季度经营活动现金流量净额为-136.91亿元,同比下降816.02%,与87.46亿元的账面净利润形成鲜明反差。占用与负债科目同步走高:应收账款51.37亿元,较年初增长610.89%;短期借款101.50亿元,较年初增长192.33%;长期借款91.00亿元,较年初增长855.49%;应付账款59.25亿元,较年初增长710.56%;而期末货币资金仅9.51亿元。前三季度财务费用5.56亿元,同比增长331.70%。
表3:截至2026年9月末资产负债表关键科目变化
| 科目 | 期末余额(亿元) | 较年初增幅 |
|---|---|---|
| 存货 | 289.86 | +310.66% |
| 应收账款 | 51.37 | +610.89% |
| 货币资金 | 9.51 | — |
| 短期借款 | 101.50 | +192.33% |
| 长期借款 | 91.00 | +855.49% |
| 应付账款 | 59.25 | +710.56% |
| 财务费用(前三季度) | 5.56 | +331.70% |
数据来源:公司2026年第三季度报告及公开报道整理
【图表:德明利2026年9月末主要资产负债科目较年初增幅图】
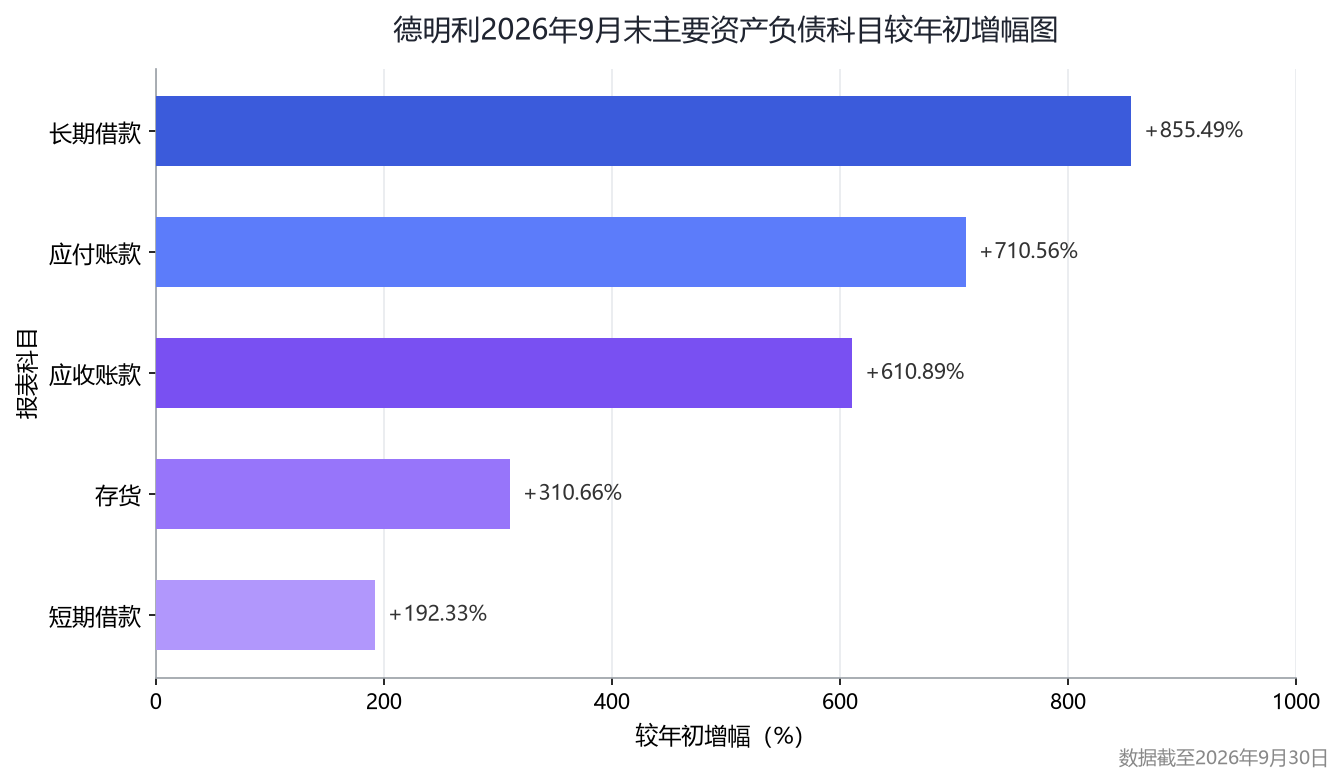
图表解读:五大科目较年初增幅均在190%以上,长期借款(+855.49%)、应付账款(+710.56%)、应收账款(+610.89%)的扩张速度明显快于收入增速;289.86亿元存货叠加-136.91亿元经营现金流净额,意味着账面利润大量沉淀为存货与应收款项,公司的存货周转与资金调度能力将接受周期考验。
五、结语:景气周期中的攻守两端
在研发端,德明利前三季度研发费用4.78亿元,同比增长171.65%,除围绕PCIe、CXL等企业级产品迭代外,还前瞻性布局3D PCM(三维相变存储器)新型介质,围绕其开展固件与算法的实质性开发。相变存储被视为后闪存时代的重要候选路线,目前仍处产业化早期,押注新介质意味着在下一代存储格局中提前占位。
整体来看,德明利三季报呈现出"利润爆发与现金流承压并存"的典型景气周期特征。一方面,行业机构预测企业级存储供需缺口将维持至2027年,公司业绩预告兑现、在手订单充足,自研主控放量与产能基地扩建为四季度业绩提供支撑;另一方面,289.86亿元存货的减值风险与-136.91亿元的经营现金流缺口,仍是悬在业绩之上的变数。对这家从U盘、存储卡起家的公司而言,能否把周期红利转化为可持续的盈利能力,取决于下一阶段的存货周转与资金管理。二级市场的情绪同样纠结:11月3日,德明利股价下跌5.00%,主力资金净流出2199.67万元。